


Вопросы, рассмотренные в материале:
- Что такое камеральная налоговая проверка
- Чем она отличается от выездной
- Каковы особенности проведения камеральной налоговой проверки
- Когда прекращается камеральная налоговая проверка
Фискальными органами проводится контроль над налоговыми расчетами и уплатой взносов. Существуют особенные формы проверок, закрепленные на уровне законодательства. Это указывается в 82 статье Налогового кодекса РФ. Статья 87 вышеупомянутого кодекса определяет виды проводимого контроля, одним из них является камеральная налоговая проверка (КНП). Точного ее определения в своде не содержится, смысл заключается в анализе предоставленной отчетности. Разберем особенности камеральной налоговой проверки.
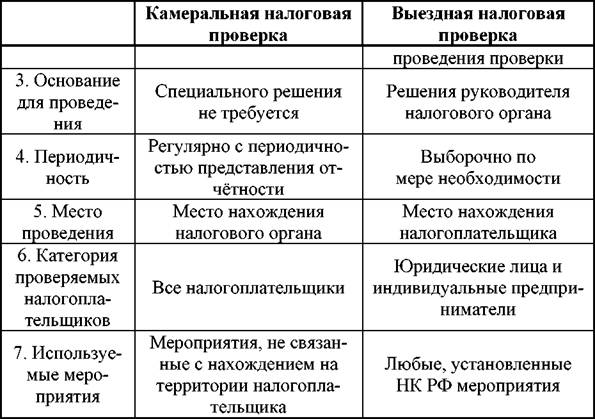
Отличия между камеральной и выездной налоговыми проверками
Особенности и порядок проведения камеральной налоговой проверки регламентируется статьей 88 Налогового кодекса РФ. Ею предусмотрено правовое регулирование камеральной налоговой проверки, а местом для реализации считается расположение контролирующей инстанции, а не организации, как в случае с выездной проверкой. Такое положение не отменяет возможности проверяющих по обследованию территории или помещения с целью выяснения дополнительной информации об организации.
Объектом камеральной проверки служат отчеты (налоговые декларации), документы контрагента, предоставляемые согласно требованию контролирующей инспекции, остальная документация о деятельности проверяемого субъекта, которой располагает инспектирующая инстанция.
После автоматической сверки следует углубленная камеральная проверка, сопровождающаяся мероприятиями, назначенными специальным отделом, отвечающим за КНП.
Видео по теме — в нашей группе ВКонтакте.
Выездная налоговая проверка возможна только по решению руководителя ИФНС. В ситуации с камеральной проверкой решение не требуется. Особенностью камеральной проверки является то, что основанием для ее проведения становится предоставление налоговой декларации в фискальную службу. Контролирующие мероприятия производят должностные уполномоченные лица в рамках своих обязанностей, что указано в пункте 2 статье 88 Налогового кодекса РФ.
Иной документ, предоставленный вместо налоговой декларации, не является основанием для камеральной проверки. Такую позицию занимают Минфин и суды, разъяснение по этому вопросу содержится в письме Минфина № 03-02-08/28 от 05 мая 2010 г., из которого следует, что в соответствии с Налоговым кодексом РФ для проверки налогоплательщика им обязательно должна быть предоставлена налоговая декларация.
Еще один аргумент – Постановление № 1580/07 от 26.06.2007 Президиума ВАС РФ, указывающего на недопустимость проведения камеральной проверки без налоговой декларации, на основании других видов отчетности, представленной организацией в соответствующую инстанцию. В подобной ситуации инспекция может применить другие виды контроля.
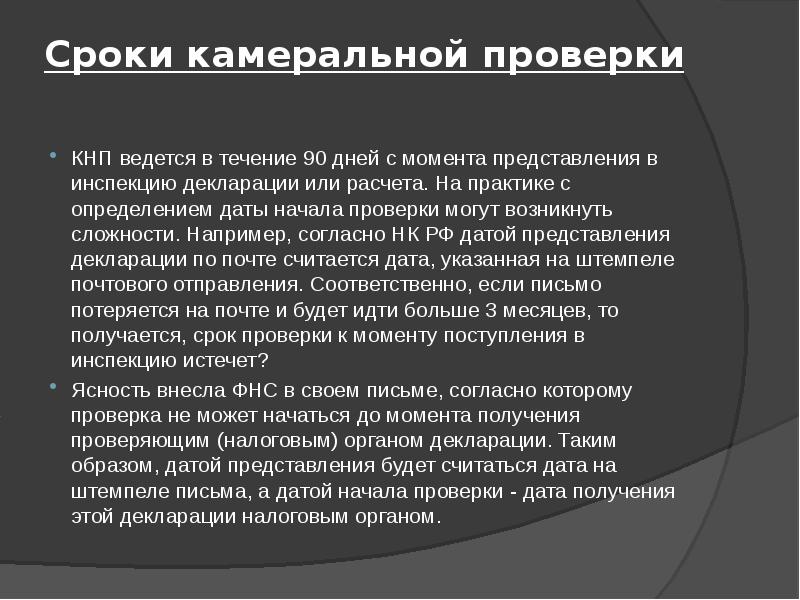
После предоставления налогового расчета экономическим агентом контролирующая инспекция приступает к обработке информации и камеральной проверке в любой день по своему усмотрению. Для этой работы установлен срок в три месяца, начинающийся с даты, наступающей за днем приема отчетности (п. 2 ст. 6.1 Налогового кодекса РФ).
Проведение в установленные сроки – существенная особенность камеральной проверки. При нарушении сроков у налогоплательщика появляется возможность оспаривания ее результатов.
Подобный случай рассматривался арбитражным судом высшей инстанции, куда ИФНС была направлена кассационная жалоба от на вынесенное решение (в том числе и апелляционное) о неправомерности привлечения организации к ответственности (Постановление ФАС МО от 05.04.2010 № КА-А40/2875-10).
Выявлены: проверяемый период − с 31.08.2007 по 08.12.2008; акт с результатами датирован 10.12.2008. Решения подписаны налоговой инспекцией 24.02.2009. Требование об уплате налогов и штрафа оформлено 26 июня 2009 г.
Судьями определено направление налогоплательщику требования с целью получения подтверждающих право вычета документов 28 августа 2007 г. Исполнение организацией своих обязательств, что не оспорено проверяющим органом, наступило 11 сентября 2007 г. В течение периода с 11 сентября 2007 г. по 08 декабря 2008 г. дополнительные документы относительно уплаты авансовых платежей не предоставлялись. Кроме того, в установленный срок (пять дней) проверяющая инспекция не потребовала внесения исправлений, устранения обнаруженных ошибок, дачи разъяснений (на основании пункта 3 статьи 88 Налогового кодекса РФ).
Определенный пунктом 2 статьи 88 Налогового кодекса РФ срок был нарушен, во время выполнения КНП специфические документы, как и пояснения организации для объяснения выявленных нарушений согласно особенностям камеральной проверки не истребовались. Согласно положениям статей 88, 171 и 172 Налогового кодекса РФ решения, оспариваемые госорганами, признаны судами недействительными.
Не все судьи и подобные инстанции согласны с таким ходом событий. В одном из информационных писем Президиума ВАС РФ за № 71 от 17.03.2003 «Обзор практики разрешения арбитражными судами дел, связанных с применением отдельных положений части первой Налогового кодекса Российской Федерации» значится, что, не являясь пресекательным, срок камеральной проверки и его окончание не могут быть препятствием для того, чтобы контролировать правильность начисления налогов, их поступление в бюджет, вплоть до принятия мер принудительного взыскания.
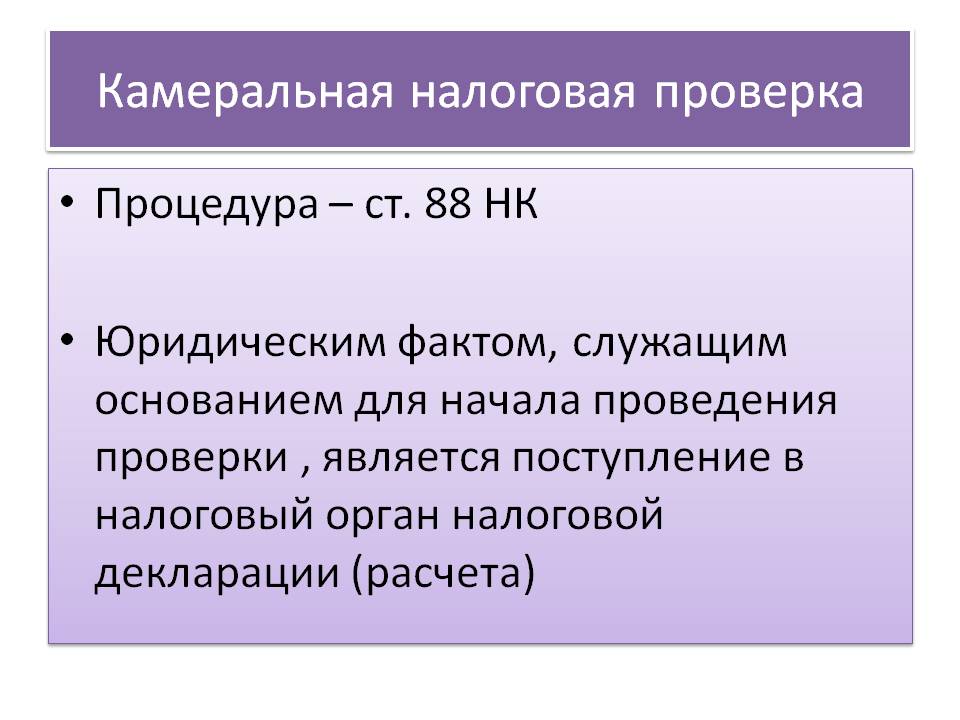
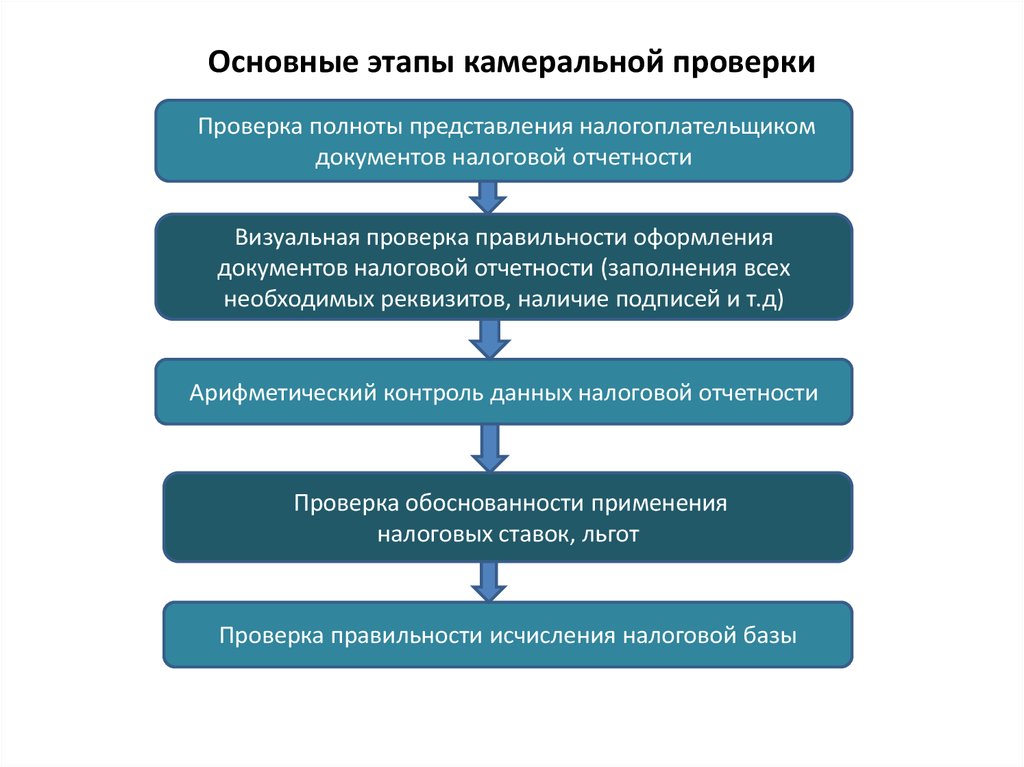
В результате анализа налоговой декларации могут быть обнаружено следующее:
- неправильно выполнены расчеты;
- расхождения в сведениях, поданных налогоплательщиком, и имеющихся в документации контролирующей инспекции и выявленных ею в процессе контроля;
- наличие противоречивых сведений в предоставленных отчетах.
Специалист налоговой инспекции, выявив вышеуказанные нарушения, должен поставить об этом в известность налогоплательщика, данное обстоятельство также относится к одной из особенностей камеральной проверки. После чего, согласно пункту 3 статьи 88 Налогового кодекса РФ, у предприятия есть пятидневный срок для передачи контролирующей инспекции соответствующих пояснений или внесения необходимых изменений.
Одновременно с пояснениями налогоплательщик имеет право доказать достоверность данных в налоговой декларации. Для этого он представляет в инспектирующий орган справки и сведения, содержащиеся в регистрах налогового и бухгалтерского учетов; остальную обосновывающую документацию относительно информации, включенной в декларацию.
При недостатке пояснений по предоставленным данным, а также в случае их полного отсутствия со стороны организации контролирующий орган определяет фактическое совершение налогового правонарушения либо иного отклонения от требований законодательства относительно налогов и сборов. Согласно пунктам 4.4 и 5 статьи 88 Налогового кодекса РФ ответственными должностными лицами формируется акт проверки.
Если в процессе проведения камеральной проверки инспектирующими органами были обнаружены факты правонарушения, то инспекция обязана потребовать от налогоплательщика документы и пояснения относительно своевременности внесения налоговых платежей и правильности налоговых расчетов (определение Конституционного Суда № 267-О от 12 июля 2006 г.). Аналогичной позиции придерживается и ВСО, что подтверждается в Постановлении № A78-6006/2010 от 8 апреля 2011 г.
В том случае, если орган, осуществляющий КНП, обнаружил ошибки, но не уведомил налогоплательщика об их факте и не составил требование о пояснениях, даже при составленном акте проверки, то решение о результатах не может считаться действительным.
Рассмотрим подробнее еще одну особенность камеральной проверки − подачу декларации с уточнениями. Такой расчет по определению пункта 1 статьи 81 Налогового кодекса РФ составляется и передается в соответствующий орган в том случае, когда в ранее поданных формах отчетности выявлены ошибки, не полностью отраженные или отсутствующие данные, из-за которых подлежащая уплате сумма отчислений снизилась.
Уточненную декларацию надо предоставить и в той ситуации, когда в ранее поданных отчетных формах обнаружена ошибочная информация, даже если в результате налоговые суммы не занижаются.
Топ-3 статей, которые будут полезны каждому руководителю:
Возможно освобождение налогоплательщика от ответственности при подаче уточненных форм налоговых расчетов после окончания срока, в том числе и при просрочке платежей в бюджет. Эти ситуации регламентируются пунктом 4 статьи 81 Налогового кодекса РФ.
- Налогоплательщик предоставил исправленные формы отчетности до того времени, как налоговая инспекция обнаружила неполное отражение или отсутствие в расчете сведений, равно как и ошибок, которые снизили сумму налога, подлежащую к уплате в бюджет. За определенный срок по отдельному виду налога назначена проверка выездного типа, и рассматриваемая организация до подачи уточненных расчетных форм произвела уплату задолженности и начисленных на нее пеней.
- организацией предоставлена уточненная декларация после выездной проверки налоговыми органами, и за данный период инспекторы не нашли расхождения в сведениях, их неполноту, неотражение в ранее поданной декларации, как и ошибки, повлекшие занижение налогооблагаемой базы.
Как правило, данные уточненной формы отчетности подаются в соответствующий орган, расположенный по месту постановки организации на учет.
Еще одна особенность камеральной проверки состоит в том, что при подаче уточненной декларации в налоговую инспекцию ранее поданный отчет теряет свою актуальность и его анализ прекращается. Уточненная декларация подвергается новой проверке (пункт 9.1 статья 88 Налогового кодекса РФ).
Когда камеральная налоговая проверка прекращается
Завершение всех действий, касающихся полученной налоговой отчетности, означает окончание (прекращение) КНП. Предоставленные в ходе законченной проверки в налоговую инспекцию документация и информация относительно физических и юридических лиц может использоваться для осуществления мер и процедур по контролю отчислений в бюджет. В особенности окончания камерального процесса входят:
1. Истребование документов.
Документы, служащие основным инструментом для проведения КНП, истребуют госорганы в лице своих сотрудников на основании пункта 1 статьи 93 Налогового кодекса РФ. Руководитель, уполномоченный или законный представитель юридического или физического лица под расписку получает требование. Другой способ передачи − по телекоммуникационному каналу связи в электронной форме. В случае невозможности передачи требований данными видами используют почтовое отправление заказным письмом, и по прошествии шести суток с момента его отправления можно считать его переданным.
Организации дается десять дней, чтобы предоставить необходимые документальные сведения, которые указаны в полученном требовании. Если юридическое лицо не имеет возможности выполнить изложенные в письме требования в установленный законом период, его обязанность – уведомить контролирующие инстанции в письменной форме. Следует указать, по какой причине требование не выполнено, и дату подачи документов в инспектирующую инстанцию.
Статья 126 Налогового кодекса РФ, прочие законодательные акты о сборах и налогах предусматривают взимание штрафа в размере 200 рублей за любой неполученный документ. Такая мера административной ответственности применяется в ситуации с отказом налогоплательщика от передачи испрашиваемой информации и при нарушении сроков, определенных налоговым законодательством.
2. Привлечение свидетелей.
90 статья Налогового кодекса РФ определяет особенность камеральной проверки, позволяющую при ее проведении привлекать свидетелей. Любое физическое лицо (гражданин, иностранец и лицо без гражданства), имеющее отношение к налоговому нарушению или располагающее сведениями об этом, вызываются в соответствующий орган. Особенность привлечения свидетелей указана в пункте 2 статьи 90 Налогового кодекса РФ. Исключаются из свидетелей следующие субъекты:
- лица, не имеющие возможности правильно воспринимать обстоятельства, которые могли бы иметь значение при проведении мероприятий контроля инспектирующего органа, в силу психических и физических особенностей, малолетнего возраста (дети, не достигшие 14 лет, недееспособные лица, лица с ограниченным зрением или слухом);
- лица, которые получили материалы, относящиеся к делу, в ходе осуществления ими своих обязанностей в сфере основной профессиональной деятельности (в первую очередь аудиторы или адвокаты), и обязанные сохранять профессиональные тайны.
3. Выемка документов.
Если экономический агент отказывается предоставить свою документацию для инспекции, то фискальная служба имеет право изъять все бумаги, необходимые для проверки. Для этого должностным лицом налоговой издается постановление, форма которого утверждена приказом № ММ-3-06/338@.
Затем в ходе выездной проверки производится выемка документации. Эта процедура должна быть проведена в присутствии понятых, а также ответственных лиц налогоплательщика. Если существует необходимость, то можно пригласить для участия в процедуре специалиста.
При выемке документов оформляется протокол с описями – приложениями для фиксации и описания в них изъятого материала. Приказ № ММ-3-06/338@ регламентирует форму такого документа.
Вопрос признания правомерности изъятия материалов без предшествующего истребования о передаче сведений имеет противоположные мнения арбитражных органов.
Например, ФАС СЗО рассмотрена кассационная жалоба предприятия на постановление суда и апелляционной инстанции по поводу правомерности изъятия документов.
Изучив поданную петицию, ФАС СЗО не установил особенных причин для отмены принятых решений суда (Постановление № А05-17032/2009).
Инспектирующий орган, руководствуясь статьей 94 Налогового кодекса РФ, во время осуществления проверяющих мероприятий решил произвести выемку документации. Основанием для подобных мер послужило то, что для проверки налогоплательщик предоставил копии документов, что инспекторы посчитали недостаточным. Также у них возникли подозрения по поводу возможности замены, сокрытия, уничтожения, исправления оригинальных материалов.
Сотрудники контролирующей инстанции обеспечили свои действия постановлением должностного лица, оформленным в соответствии с регламентом статьи 94 Налогового кодекса РФ, соблюдали порядок по проведению выемки документов, необходимых для реализации налогового контроля.
4. Требования к оформлению акта КНП.
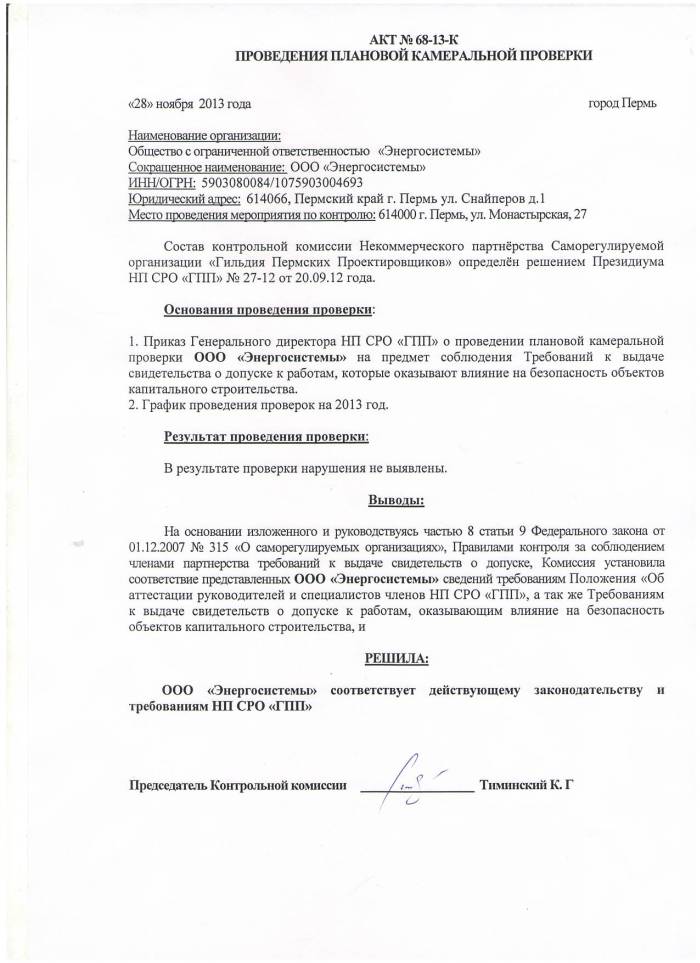
Важная особенность − по окончании проведения камеральной проверки в десятидневный срок оформляется акт. Документ должен соответствовать образцу и особенным требованиям, которые определены в Приказе Федеральной налоговой службы № САЭ-3-06/892@ от 25 декабря 2006 г. «Об утверждении форм документов, применяемых при проведении и оформлении налоговых проверок; оснований и порядка продления срока проведения выездной налоговой проверки; порядка взаимодействия налоговых органов по выполнению поручений об истребовании документов; требований к составлению Акта налоговой проверки».
Пункт 3 статьи 100 Налогового кодекса РФ гласит, что акт о проверке должен содержать особенные атрибуты:
- число, месяц и год подписания документа проводившими камеральный процесс лицами, то есть дату акта;
- данные лица, относительно которого проводилась КНП (сокращенное и полное наименования либо имя, фамилия, отчество налогоплательщика). При проведении проверки обособленного филиала организации включают наименования (краткое и полное) как обособленного, так и головного предприятия, а также их местоположение;
- данные лиц, осуществлявших камеральную проверку (Ф. И. О., должность, реквизиты инспектирующего органа, выступавшего инициатором);
- дата получения фискальной службой информации (налоговой декларации, прочей документации);
- опись предоставленных организацией материалов, необходимых для осуществления КНП;
- сроки проведения контролирующего мероприятия;
- конкретное и полное указание налога, относительно которого производились проверяющие действия;
- число начала и завершения камеральных мероприятий;
- место проживания физического лица, для организации – адрес, где она находится;
- информация об осуществляемых ИФНС во время КНП процедурах контроля;
- описание фактов, подтверждающих законодательные нарушения в отношении начисления и уплаты отчислений в бюджет, выявленных в ходе проведения контроля. Их отсутствие сопровождается соответствующей записью в акте;
- подведение проверяющими итогов, рекомендации для устранения установленных нарушений и постатейное указание на Налоговый кодекс РФ.
Последняя особенность камеральной проверки − подписание акта о проведении. Документ должен быть завизирован как проверяющими лицами, так и теми, в отношении кого действовали представители фискальной службы. При отказе должностных лиц налогоплательщика от подписания документа в акт вносится соответствующая информация.
Подписанный документ, оформленный по вышеуказанным нормативам и содержащий все обязательные реквизиты, в течение пяти дней после его визирования передается проверяемому лицу.
Уклонение проверяемым лицом от получения акта, выписанного госорганами, находит отражение в данном документе, после чего он передается почтой России заказным письмом по адресу, где находится организация или ее обособленный филиал. Согласно пункту 5 статьи 100 Налогового кодекса РФ шестой с момента отправления день – дата вручения акта налоговой проверки.
Налоговое консультирование
Разберём вашу ситуацию с налогами на ваших цифрах
Если бухгалтерия у нас, налоговый консультант работает с той же базой, что и ваш бухгалтер, — объяснять, что у вас за бизнес, не придётся. Клиентам на обслуживании час консультанта в месяц входит в договор.
- консультация 10 000 ₽ за час
- письменное резюме по итогам
- час в месяц — в договоре
Оставьте телефон
В рабочее время перезваниваем в течение часа. Спросим, что у вас за бизнес, и назовём порядок цены.
Или напишите сразу: Telegram · WhatsApp · 8 (901) 519-44-03